6月26号,美国联邦通信委员会(FCC)扔出一条新规,从7月初开始,华为、中兴、海康威视、大华、海能达这五家的设备,不管新款老款,一律不准再进口到美国公共安全、政府设施和关键基建领域。
消息出来,业内不少人还是愣了一下。倒不是禁令新鲜,2022年就有类似规矩,可之前只卡新款设备,旧型号凭着早年拿的FCC认证,一直能正常进货,算是双方默认留的缓冲地带。这次直接把旧款也堵死,等于把最后那点门缝都给焊死了。
可能有人会说,已经装上去的设备又没说要拆,还能接着用,至于这么紧张?真没那么简单。设备不是装完就一劳永逸的东西,坏了要换备件,扩容要补节点,日常运维也得有持续的物料补给。现在把进口入口一封,现有的存量设备就成了消耗品,坏一台少一台,时间长了自然就转不下去。说白了,美方不搞强制拆除那套硬碰硬,就掐着补给线,等着存量慢慢自然淘汰,最后悄无声息清场。
而且这也不是FCC第一次往前拱了。从去年年底禁中国无人机新款,到今年春天收紧家用路由器准入,再到这次直接覆盖通信、安防全品类的旧设备,步子一次比一次迈得大,节奏稳得很,明显是早就规划好的路线,不是临时拍脑袋的决定。
很多人说这是美方的报复,毕竟中国刚出了反制措施,沉默四天就扔禁令,时间点卡得太巧。这话有道理,但只说对了一半——这更像是借着反制的由头,把早就准备好的升级方案顺理成章落地了。要把这事看明白,得把整个6月的前前后后串起来说。
先是6月8号,美国国防部悄悄更新了那份“中国军事企业清单”,也就是常说的1260H清单。这次直接把企业总数从134家加到了188家,最值得注意的不是数字涨了多少,是上榜企业的类型彻底变了味。
以前这份清单大多是正经军工相关的企业,这次完全是泛化打击:阿里巴巴、百度、比亚迪、宁德时代这些头部民企上去了,天合光能、晶澳科技这种光伏龙头也被拉了进来,甚至连长鑫存储、长江存储、药明康德、宇树科技都没放过。AI、新能源、生物医药、半导体、人形机器人,只要是中国做得好、有领先优势的民用产业,几乎都被贴了个“涉军”标签。
按美方的规矩,今年6月30号起,五角大楼就不能直接跟清单里的企业签合同了,等到明年6月,连间接采购都要受限——哪怕第三方供货商的零件里有这些企业的东西,都可能被拒之门外。这份清单最阴的地方还不是直接禁采购,是官方给你盖个“涉军”的戳,很多跨国企业为了避风险,会主动选择减少合作,这种“过度合规”的连锁反应,比禁令本身影响还大。
中国这边也没惯着。6月22号当天,商务部和财政部同时出了手,招招都打在要害上。商务部把10家美国实体列进了出口管制名单,里面有军工企业、无人机公司,最狠的是把美国本土仅有的两家稀土企业——芒廷帕斯材料公司和美国稀土公司也一并纳入。这两家是美国砸了几十亿、扶持了好几年的本土稀土产业链支柱,前者手握五角大楼和苹果的大额订单,后者拿着政府十几亿补贴想建全产业链。可它们的冶炼技术、核心设备甚至部分原材料,至今都离不开中国。
这次管制卡得特别细,不光直接出口的两用物项不行,连第三方中转、哪怕只含少量中国原产成分的物料都受限制,正在谈的项目直接终止。有数据说美国现在的稀土战略库存只够用两个月,尤其是导弹、隐形战机必备的中重稀土,几乎全靠中国供应。这一手下去,等于直接掐住了美国稀土产能爬坡的脖子,刚砸进去的钱,大概率要打水漂。
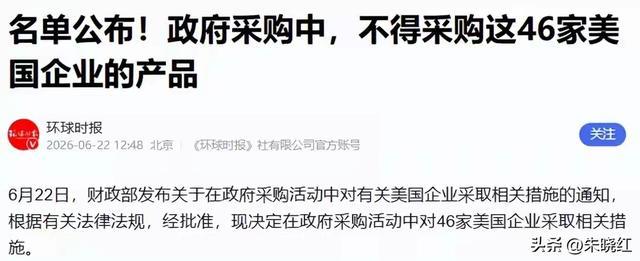
同一天财政部也出了规定,政府采购不能买46家美国本土企业的产品,洛克希德·马丁、雷神、波音防务这些军工巨头都在里面。有意思的是,规定特意说了,正常在华经营的美资企业不算在内。等于精准打美国本土的军工利益链,不波及普通外资,反制归反制,不打乱正常的营商环境,分寸拿捏得很准。
这还没完,两天之后,也就是6月24号,阿里巴巴直接在美国法院起诉了美国国防部,说他们列清单没有实锤证据,属于违规操作。无独有偶,药明康德也明确表态要挑战这份错误认定。这跟以前的应对方式不太一样,以前大多是被动接招,现在中国企业直接拿起美国的司法规则去怼行政部门的霸权,算是主动出击了。
中国这两招出来之后,美方安安静静了四天。当时还有不少人猜测,是不是美方要软一步,结果6月26号直接等来FCC这个更狠的旧设备禁令。现在回头看,那四天的沉默根本不是在考虑要不要让步,是在攒着劲儿憋大招。
FCC的禁令是摆在明面上的,同期还有个动作影响可能更大,就是美国牵头的“硅和平”倡议搞了波大扩员。6月25号到26号的峰会上,欧盟、荷兰、德国、希腊正式加了进去,阿根廷、智利、哈萨克斯坦几个国家马上也要签,算下来成员国刚好到24个。这个倡议去年年底刚出来的时候才7个国家,半年就翻了两倍多。
别觉得这只是个普通的产业合作联盟,它其实是奔着搭一套“去中国化”的完整供应链去的。成员国分工明明白白:澳大利亚、智利这些国家出锂、稀土这些矿产,德荷日韩出半导体设备和高端技术,印度、菲律宾这类国家当代工基地。从上游的矿产资源,到中间的制造设备,再到下游的物流和产能,整条AI和半导体的产业链都想圈在这个小圈子里,把中国彻底排除在外。说白了,以前是卡你某几项技术,现在是想直接把你从整个全球体系里踢出去。
但这个联盟远没有看起来那么铁板一块。就说荷兰,虽说加入了倡议,转头外贸大臣就带着ASML的高管访华,说到底还是不想丢了中国市场。更戏剧性的是欧盟,6月23号刚在华盛顿签完“硅和平”的字,26号就宣布欧盟贸易专员6月29号要在布鲁塞尔会见中国商务部长。一边站队美国喊脱钩,一边又舍不得中国市场,个个都在走钢丝。
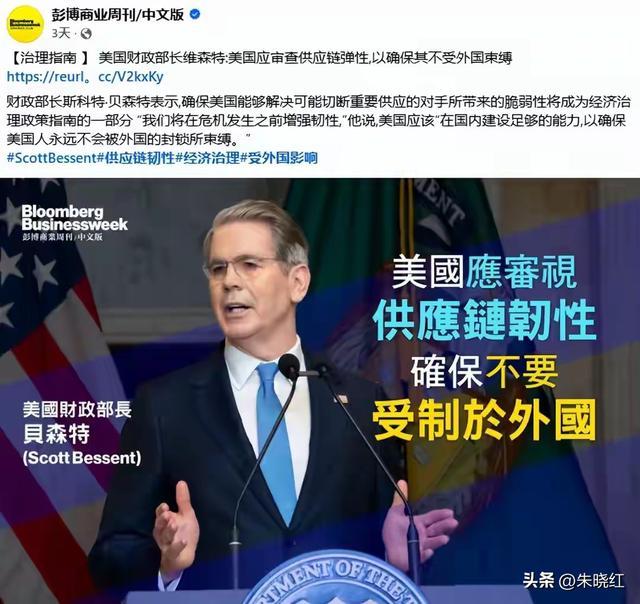
还有个细节挺耐人寻味,美方下手越来越狠,但嘴上却越来越不爱点名。就像6月22号美国商务部长跟机器人企业开闭门会,说要限制“拿国家补贴”的机器人进口,全程没提中国两个字;转天财政部长演讲聊供应链安全和AI竞争,也刻意绕开了中国的名字。
为啥只做不说?说到底还是心里有数,真全面硬脱钩,他们自己也扛不住代价。而中国这边的应对,也早就不是只靠稀土、镓锗这些原材料反制了。有公开消息说,国内已经筛出63项有全球领先优势的核心技术,要放进出口管制清单里。跟以前靠资源卡脖子不一样,现在开始拿技术门槛做反制,这其实是个挺关键的转变,从被动防御变成了主动设限。
国内的替代也在实打实往前走。像高端减速器、伺服电机这些以前被卡脖子的零部件,现在国产的成本已经降到进口货的三分之一。中国有完整的制造业体系,还有这么大的本土市场,AI、机器人这些新产业有足够的场景去试错、去迭代,这是美国比不了的优势。对外就更不用说了,美国逼得越紧,中国企业往东南亚、中东、拉美这些市场走得越快,东边不亮西边亮,渠道铺得越散,也就越不怕被单一市场卡脖子。
把这二十多天的来回捋一遍就能发现,两边现在都不是奔着一招定胜负去的,都是在搭长期博弈的架子。
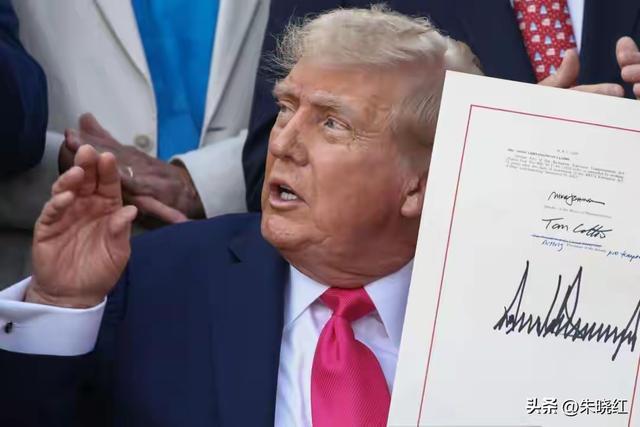
美方是拉清单、禁市场、组联盟,一套一套地给中国设门槛,想靠规则和圈子把中国挤出去。中方是出口管制、政府采购限制、再加上企业走司法途径维权,也攒出了一套对等应对的工具,每一步都站得住脚,不主动挑事,但也绝不吃亏。
以前大家聊科技战,总说谁输谁赢,现在看其实没那么简单。美国那边早就把目标调成了“用时间换空间”,知道彻底拦住中国发展不现实,就靠精准封锁给自己争取时间,想重新拉开技术代差。所以哪怕禁令会伤到自己的企业和消费者,他们也得硬推。
FCC这次的旧设备禁令,更像一个分界点。它意味着以后不会再有什么“缓冲期”“老设备例外”这种说法了,美方的封锁会一步步往存量里渗。对企业来说,以后要面对的不是一两次突发制裁,而是长期变来变去的监管和合规要求。
能穿越这个周期的,从来不是规模最大、技术最强的,而是最能适应这种变化、能在不确定里找到活路的。这场较量还长着呢,最后影响的不只是几家企业,而是未来十年整个全球科技和产业的走向,普通人早晚也能感受到其中的变化。
天顺优配提示:文章来自网络,不代表本站观点。